Ordinaria
La que se produce a la edad legal
La edad que te corresponde depende de los años que hayas cotizado. Es la referencia con la que se comparan las demás modalidades y la que fija la cuantía sin coeficientes reductores.
Guía editorial · Málaga · Actualizada con la revalorización de 2026
Dos partes en un mismo sitio: cómo funciona la pensión pública en España y qué papel juegan el ahorro privado y la fiscalidad. Sin productos que vender y sin promesas de rentabilidad.
Antes de empezar
Una duda que casi todo el mundo deja para demasiado tarde
¿Con qué voy a vivir cuando deje de trabajar? En España la respuesta empieza en el sistema público de la Seguridad Social y continúa, cada vez más, por el ahorro privado. Aquí reunimos las dos partes en un mismo sitio, sin productos que vender y sin promesas de rentabilidad.
Escribimos desde Málaga para lectores de toda España. Nuestro trabajo es traducir la letra de las normas, las cuantías y las modalidades de jubilación a un lenguaje que se pueda usar para tomar decisiones. Si algo cambia en la ley, lo actualizamos; si algo sigue igual, lo decimos.
Ruta de lectura
No todo el mundo necesita leer lo mismo. Si estás a menos de diez años de jubilarte, probablemente te interesen las modalidades de retiro y el cálculo de tu base reguladora. Si acabas de empezar a trabajar, la conversación es otra: cuántos años de cotización vas a acumular y si tiene sentido abrir un plan de pensiones ahora o esperar.
Lo hemos organizado por tipo de duda, no por producto. Empieza por la pensión pública, sigue por las modalidades de jubilación y termina en el ahorro privado y la fiscalidad. Cada página se sostiene sola, pero en conjunto forman un recorrido.
La pensión contributiva
Es la prestación que reconoce la Seguridad Social a quien ha cotizado lo suficiente durante su vida laboral. La cuantía depende de las bases de cotización de los últimos años, del número de años cotizados y de la edad a la que se accede. La revalorización anual mantiene el poder de compra, y en 2026 esa subida general fue del 2,7% para las pensiones contributivas.
Hay una idea que conviene retener: no basta con cumplir la edad. Hacen falta años cotizados. Sin ellos, la puerta de la pensión contributiva no se abre, y el lector pasa al terreno de la no contributiva.
Dos caminos públicos
Existe otro camino cuando no se acreditan los años de cotización exigidos. La pensión no contributiva se reconoce por situación de necesidad y por residencia, no por historial laboral. También se revalorizó para 2026, dentro del mismo anuncio oficial que actualizó el resto de prestaciones.
Sus cuantías son más bajas que las de una pensión contributiva media, así que muchas veces funciona como suelo, no como plan principal. Si estás en ese supuesto, conviene revisar en paralelo el Ingreso Mínimo Vital y comprobar qué ayudas son compatibles con la prestación que ya cobras.
Ordinaria
La edad que te corresponde depende de los años que hayas cotizado. Es la referencia con la que se comparan las demás modalidades y la que fija la cuantía sin coeficientes reductores.
Anticipada
Se adelanta la fecha de acceso y, normalmente, entran en juego coeficientes reductores que recortan la cuantía. Ese recorte acompaña a la pensión cada mes, no solo el primer año.
Parcial
Permite bajar la jornada y percibir una parte de la pensión mientras sigues trabajando. Es una salida gradual, útil para quien quiere dejar de trabajar a tiempo completo sin abandonar del todo.
Flexible
Permite mantener un trabajo a tiempo completo después de jubilarse. En este supuesto, verifica cómo conviven la pensión y el salario antes de apoyar tu plan en esa compatibilidad.
Son cuatro puertas distintas. Elegir mal no es catastrófico, pero puede costar dinero cada mes durante veinte años. Merece la pena dedicar media hora a entender la diferencia antes de decidir.
Entender la jubilación anticipadaAhorro privado
El sistema público cubre una parte de la jubilación, no toda. Por eso cada vez más hogares complementan con planes de pensiones, planes de empleo, PIAS, PPA o fondos de inversión.
La elección no es ideológica
También cuenta cuánta volatilidad puedes tolerar sin cambiar de decisión a mitad de camino. En la página de ahorro privado comparamos estos vehículos por características, no por rentabilidad esperada. No recomendamos productos concretos y no cobramos por ello.
Explorar el ahorro privadoPlan de pensiones individual
Aportación con ventaja en la base imponible del IRPF y rescate con reglas propias. Interesa cuando tu tipo marginal hoy es alto.
Plan de pensiones de empleo
Normalmente suma lo que aporta la empresa a lo que aportas tú, lo que acelera el ahorro. Su disponibilidad depende de tu empleador.
PIAS
Funciona con otra lógica: flexibilidad de rescate y fiscalidad diferida, sin la rigidez de un plan de pensiones.
PPA
Se parece al plan de pensiones en el tratamiento de las aportaciones, pero lleva la garantía propia de un seguro.
No hay una fórmula mejor para todos. Compara cada vehículo por su disponibilidad, su tratamiento fiscal y el papel que juega en tu plan antes de decidir cuál —o cuáles— abres.
Fiscalidad del ahorro
En un plan de pensiones individual, la aportación reduce la base imponible del IRPF y el rescate tributa como rendimiento del trabajo. Ese diferimiento es interesante cuando tu tipo marginal hoy es alto y probablemente será más bajo en la jubilación. Si tu tipo marginal es bajo, la ventaja se estrecha.
Los PIAS siguen otra lógica: flexibilidad de rescate y fiscalidad diferida, sin la rigidez del plan de pensiones. El PPA se parece al plan en el tratamiento de las aportaciones, pero lleva la garantía propia de un seguro. Con esas tres piezas, la pregunta útil no es cuál es mejor, sino cuál encaja con tu tramo de IRPF y con el momento en que vas a necesitar el dinero.
Leer sobre fiscalidad del IRPF
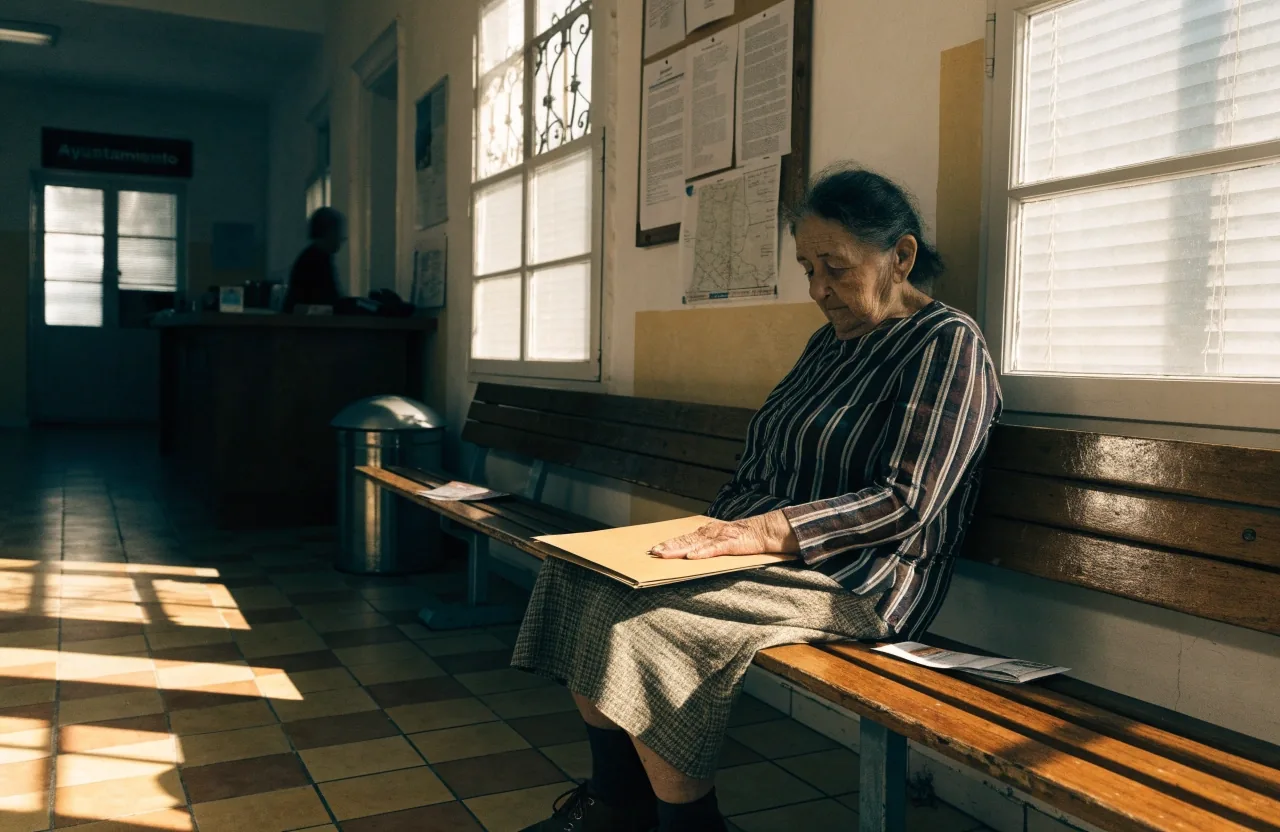
Alguien de 58 años, con 30 años cotizados y un tipo marginal del 30%: su jubilación ordinaria llegará a la edad legal con una pensión calculada sobre sus últimas bases, y si quisiera anticiparla, los coeficientes reductores le recortarían la cuantía de forma permanente.
Mientras tanto, cada euro aportado reduce hoy su factura del IRPF y tributa al rescatar
Renta vitalicia
Cuando llega el momento de cobrar, hay dos caminos clásicos: ir disponiendo del capital o transformarlo en una renta vitalicia. La renta vitalicia paga una cantidad periódica mientras vivas, lo que la hace interesante para quien teme quedarse sin dinero en la última etapa. A cambio, el capital deja de ser tuyo y no se hereda como tal.
Se usa mucho como salida en PIAS y en estrategias de desahorro. La decisión depende de tu esperanza de vida, de si tienes herederos y de cuánto necesitas de forma estable al mes.
Pensiones históricas y complementariasFiguras históricas
Hay prestaciones antiguas que todavía generan consultas. El SOVI, por ejemplo, es una figura del extinguido sistema de pensiones no contributivas que sigue actualizándose: sus cuantías no concurrentes con otras pensiones públicas alcanzaron los 599,60 euros mensuales tras la subida del 7,07% para 2026. La pensión de orfandad, dentro del sistema contributivo, se actualizó con la subida general del 2,7%.
También tratamos la incapacidad permanente, que no es una pensión de jubilación pero condiciona la vida laboral de muchas personas y su futuro retiro. Si cobras alguna de estas prestaciones, conviene saber cómo se revalorizan y qué compatibilidades tienen antes de planificar el resto.
Preguntas frecuentes
Depende de los años cotizados. A más cotización, antes se alcanza la edad ordinaria de jubilación. Sin los años mínimos no se accede a la pensión contributiva, aunque pueden existir otras vías. Lo detallamos en la página de pensión pública.
La ordinaria se produce a la edad legal; la anticipada la adelanta con coeficientes reductores; la parcial reduce la jornada y cobra parte de la pensión; la flexible permite seguir trabajando después de jubilarse. Cada una tiene requisitos propios.
Según el anuncio oficial recogido en 2026, las pensiones contributivas subieron un 2,7%. Las pensiones no contributivas del extinguido SOVI se revalorizaron un 7,07%. Las cuantías varían según el tipo de prestación.
Las cuantías mínimas dependen de si tienes cónyuge a cargo, si eres mayor de 65 años y del tipo de pensión. Los anuncios oficiales de 2026 recogen importes concretos para algunos supuestos.
No hay respuesta universal. El plan aporta ventajas fiscales en la aportación, pero limita el rescate. El fondo es más flexible y no tiene ese tratamiento fiscal. Depende de tu tipo marginal y de tu horizonte.
Normalmente suma aportaciones de la empresa a las tuyas, lo que acelera el ahorro. Su disponibilidad depende de que tu empleador lo ofrezca. Es el vehículo que más ha crecido en el debate sobre previsión complementaria en España.
Transparencia
No somos una gestora, ni un comparador de productos con comisiones de por medio, ni un sustituto de un asesor fiscal. Explicamos cómo funcionan las cosas y qué preguntas conviene hacerse. La decisión final es tuya, y probablemente sea mejor si la tomas con números delante.
Actualizaciones
Las cuantías cambian cada año con la revalorización. Las modalidades de jubilación han ido ajustándose por fases. Cuando se produce un cambio normativo, revisamos las páginas afectadas y anotamos la fecha. No dejamos una cifra de 2024 disfrazada de actual.
Trabajamos con textos oficiales: anuncios del Ejecutivo, publicaciones de la Seguridad Social y normativa vigente. Cuando citamos una cuantía, indicamos el año al que corresponde. Cuando una cifra depende de la situación familiar, lo decimos en lugar de dar un único número. No publicamos proyecciones de rentabilidad ni testimonios que no podamos verificar. Si encuentras un error, escríbenos: corregimos y lo dejamos anotado.
Sobre nosotrosPiensa en alguien de 58 años, con 30 años cotizados y un tipo marginal del 30%. Su jubilación ordinaria llegará a la edad legal con una pensión calculada sobre sus últimas bases. Si quisiera anticiparla, los coeficientes reductores le recortarían la cuantía de forma permanente.
Mientras tanto, cada euro que aporte a un plan de pensiones reduce hoy su factura del IRPF y tributa cuando lo rescate, presumiblemente a un tipo menor. Ese diferimiento es el corazón del asunto.
Escribimos desde Málaga